Ипотека в Нижнем Новгороде: брать сейчас или ждать — честный расчёт
Вопрос «брать ипотеку сейчас или подождать» мне задают почти на каждой консультации. Честный ответ — универсального ответа нет. Есть ваша сумма, ваш доход, ваша семья и конкретная квартира. И есть цифры, которые за пару часов показывают, что выгоднее именно вам.
Меня зовут Елена Кострова, я специалист по недвижимости и инвестор в Нижнем Новгороде. Вместе с ипотечным брокером нашей команды Вероникой мы каждый день считаем сделки: новостройки, вторичку, обмен старой квартиры на новую, покупки с маткапиталом. На этой странице — логика, по которой мы принимаем решение, актуальные ставки и примеры расчётов.
Ставки на октябрь 2026
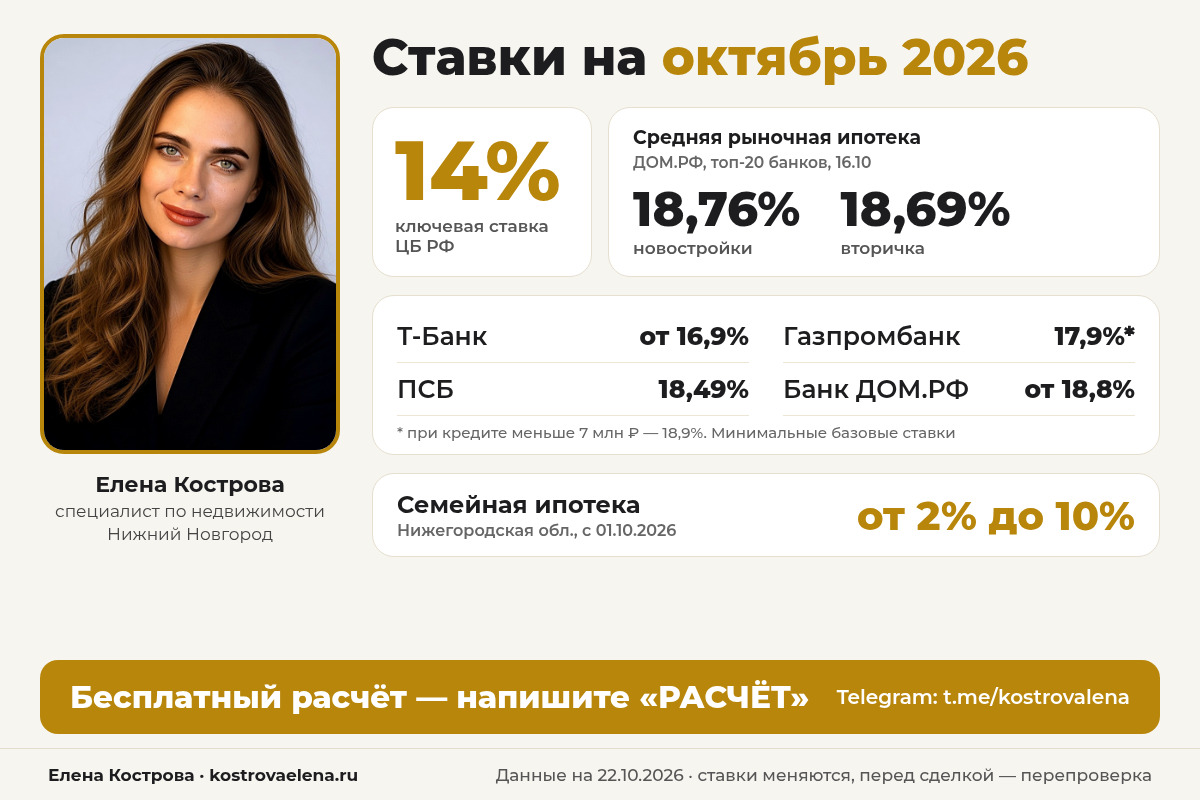
Данные на 23.10.2026. Ставки меняются ежемесячно — перед сделкой их нужно перепроверять.
- Ключевая ставка ЦБ РФ — 14% годовых. На этом уровне её сохранили на заседании 23 октября 2026 года (второй раз подряд после 11 сентября). Следующее заседание — 18 декабря 2026 года.
- Рыночная ипотека: средняя ставка в 20 крупнейших банках по данным ДОМ.РФ на 16 октября — 18,76% на новостройки и 18,69% на вторичное жильё.
- Банки подняли ставки в октябре: Газпромбанк — 17,9% (при кредите меньше 7 млн ₽ — 18,9%), Банк ДОМ.РФ — от 18,8%, ПСБ — 18,49%, Т-Банк — от 16,9%. Это минимальные базовые ставки без учёта индивидуальных скидок и надбавок.
- Семейная ипотека для Нижегородской области с
01.10.2026 (хотя бы одному ребёнку меньше 7 лет на дату
договора):
- 1 ребёнок — 10%, кредит до 6 млн ₽;
- 2 ребёнка — 8%, до 8 млн ₽;
- 3 ребёнка — 6%, до 10 млн ₽;
- 4 ребёнка — 4%, до 10 млн ₽;
- 5 и более детей — 2%, до 10 млн ₽;
- ИЖС (строительство дома, покупка участка со стройкой) — 6% независимо от количества детей.
- Срок субсидирования — не более 15 лет. После него ставка может вырасти не более чем на 4 п. п. и не выше ключевой ставки на тот момент + 3 п. п. (для ИЖС + 3,5 п. п.).
- Первоначальный взнос по семейной ипотеке — от 20%, можно маткапиталом.
- Маткапитал в 2026 году: 728 921,90 ₽ на первого ребёнка; 963 243,17 ₽ на второго, если право не возникло раньше (или доплата 234 321,27 ₽ к сертификату на первого).
Почему ставка — не главная цифра
Самая частая ошибка — выбирать по красивому проценту в рекламе. Ставка — только одна из четырёх переменных. Сделку я всегда считаю в связке: цена объекта + первоначальный взнос + ставка + итоговая переплата. Лишь когда видны все четыре, понятно, что выгоднее — скидка или низкий платёж.
Скидка или субсидированная ставка: пример
Застройщики охотно предлагают сниженную ставку, но платят за неё из своего кармана и потом почти всегда урезают скидку. За наличные или по госпрограмме та же квартира вышла бы дешевле.
Пример расчёта (условный, аннуитетный платёж, без досрочных погашений): семья продала старую квартиру и вносит 4,5 млн ₽, в кредит берёт 4,9 млн ₽ на 20 лет.
| Ставка | Платёж в месяц | Всего банку | Переплата |
|---|---|---|---|
| 11,9% (субсидированная) | ≈ 53 600 ₽ | ≈ 12,87 млн ₽ | ≈ 7,97 млн ₽ |
| 16,9% | ≈ 71 500 ₽ | ≈ 17,16 млн ₽ | ≈ 12,26 млн ₽ |
| 18,7% (около средней рыночной на октябрь 2026) | ≈ 78 300 ₽ | ≈ 18,79 млн ₽ | ≈ 13,89 млн ₽ |
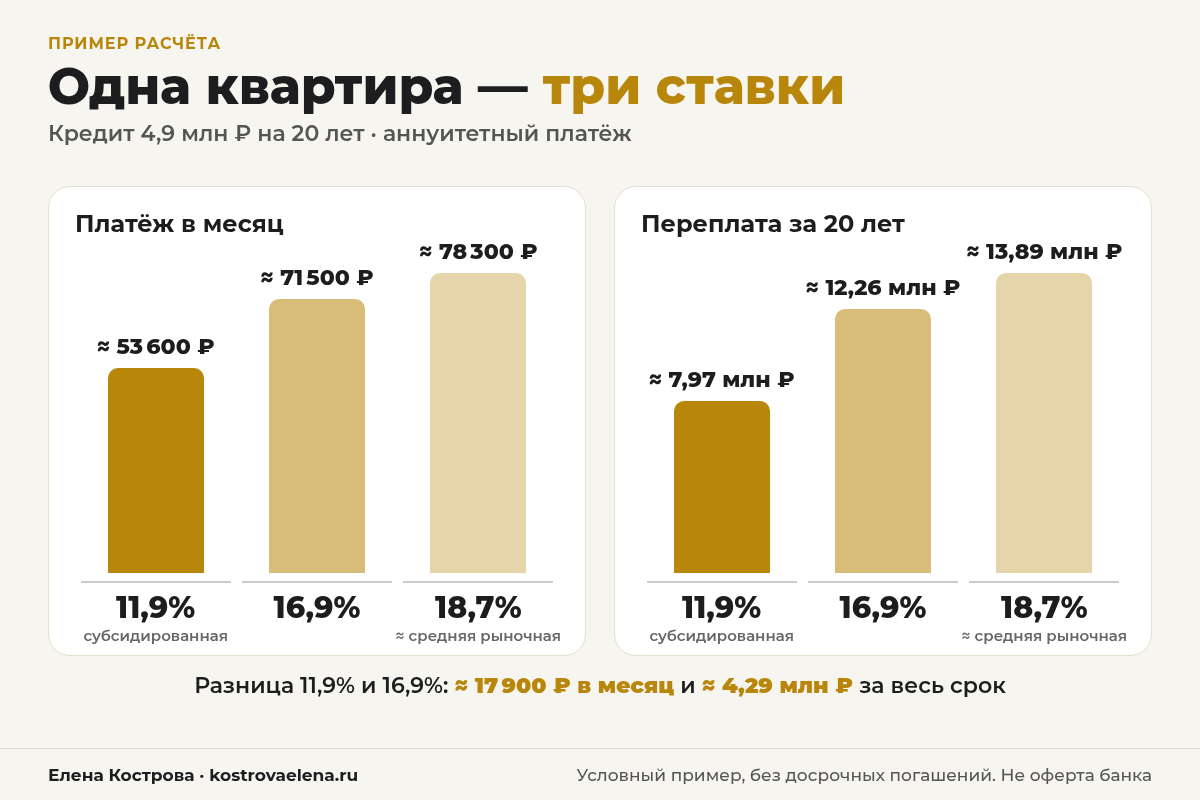
Разница между 11,9% и 16,9% — около 17 900 ₽ в месяц и примерно 4,29 млн ₽ за весь срок. Низкая ставка действительно выгоднее. Но если за неё сняли скидку в несколько сотен тысяч, надо сравнивать эту потерю с экономией на переплате и решать, на каком горизонте вы планируете держать кредит. Иногда честнее взять максимальную скидку и гасить досрочно.
Но для многих покупателей субсидированная ставка всё-таки выгоднее, если считать от главного — какой ежемесячный платёж вы реально можете себе позволить. При бюджете на платёж около 55 тысяч рублей в месяц субсидированная ставка открывает доступ к квартире, которую по рыночной ставке просто не одобрят или платёж по которой будет неподъёмным. Особенно это важно при покупке первой квартиры: когда нет жилья на продажу и большого первоначального взноса, комфортный платёж часто решает больше, чем размер скидки.
Новая семейная ипотека в Нижнем Новгороде: условия 2026
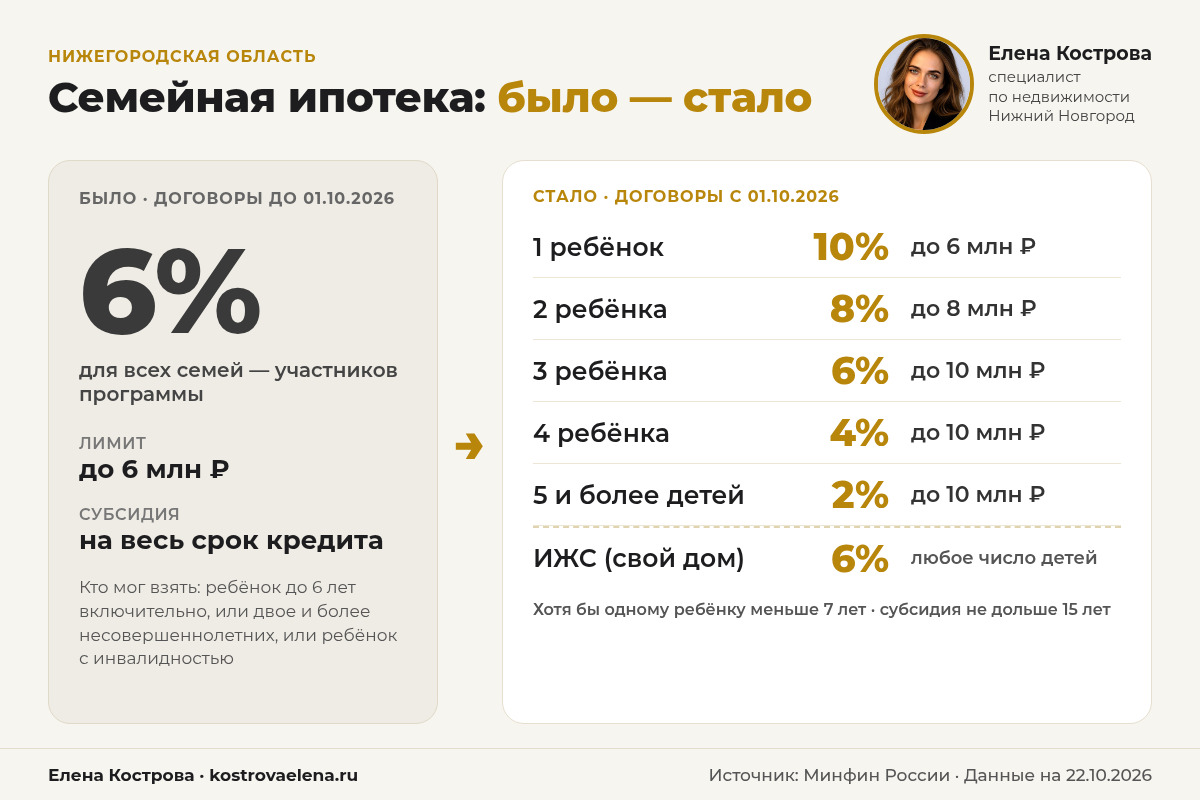
С 1 октября 2026 года семейная ипотека перестала быть одинаковой «6% для всех». Теперь ставка и лимит зависят от числа детей. Для семьи с одним ребёнком это заметное подорожание.
Пример расчёта: 6 млн ₽ на 15 лет.
- при 6% платёж — около 50 600 ₽ в месяц;
- при 8% (двое детей) — около 57 300 ₽;
- при 10% (один ребёнок) — около 64 500 ₽.
Между старыми 6% и новыми 10% разница почти 14 000 ₽ ежемесячно на той же сумме.
Что будет после 15 лет
Субсидию теперь платят не дольше 15 лет. Если кредит длиннее, в договоре сразу прописывают, какой станет ставка потом. Пример: 6 млн ₽ под 10% на 20 лет — платёж около 57 900 ₽. Через 15 лет остаток долга будет примерно 2,73 млн ₽. Если ставка вырастет на максимальные 4 п. п., до 14%, оставшиеся 5 лет придётся платить около 63 400 ₽. Это не катастрофа, но заложить такой платёж в семейный бюджет нужно заранее.
Квартира под 10% или дом под 6%
Для ИЖС ставка осталась 6% при любом количестве детей. Поэтому семья с одним ребёнком теперь выбирает между квартирой под 10% и строительством дома под 6%. Вопрос «квартира или дом» стал вопросом не только образа жизни, но и финансовой стратегии.
Что ещё важно знать
- С 1 февраля 2026 года действует правило «одна семья — один льготный кредит»: супруги в браке оформляют ипотеку только как созаёмщики.
- Повторно взять семейную ипотеку можно, только если полностью погашен первый льготный кредит и родился ещё один ребёнок.
- Если лимита не хватает, банки предлагают комбинированный кредит: часть по льготной ставке, остальное — по рыночной.
Ипотека на вторичку в Нижнем Новгороде
Семейная ипотека на вторичное жильё работает только в городах с низким объёмом строительства по перечню ДОМ.РФ. В Нижегородской области в него входят около двадцати городов (Балахна, Саров, Павлово, Семёнов, Кулебаки и другие). Сам Нижний Новгород в перечне не значится, а список меняется несколько раз в год. Требования: дом не старше 20 лет и не аварийный, продавец — не родственник. Город и дом проверяем до подачи заявки: отказ по объекту — самый частый и самый обидный.
В самом Нижнем вторичку обычно покупают по рыночной ставке, и главный рабочий формат здесь — альтернативная сделка. Продаёте старую квартиру, деньги идут в первоначальный взнос, недостающую часть добираете ипотекой. Так, например, однокомнатная хрущёвка на Автозаводе может превратиться в двушку с кухней-гостиной в новом доме без всяких льгот. Чем больше взнос, тем меньше сумма под высокую ставку — и тем спокойнее платёж.
Маткапитал на покупку квартиры
Материнский капитал можно направить на первоначальный взнос, на погашение уже взятой ипотеки (основной долг и проценты, но не штрафы и пени), на покупку квартиры по ДДУ или на строительство дома. С 2025 года нужно подтвердить, что жильё пригодно для проживания.
Связка «маткапитал + семейная ипотека» по-прежнему одна из самых сильных: при сертификате около 729 тыс. ₽ и взносе от 20% капитал может закрыть почти весь взнос за небольшую квартиру. Сколько именно — считаем под конкретный объект.
Стоит ли брать ипотеку в 2026 году или подождать
Ждать снижения ставок можно. Но у ожидания есть цена. Когда ипотека станет заметно дешевле, вы окажетесь не единственным, кто этого дождался: отложенный спрос вернётся на рынок одновременно. Ставка может снизиться, а квартира — подорожать. К тому же банки не обязаны удешевлять кредиты сразу после решения ЦБ: в октябре несколько крупных банков ставки, наоборот, подняли.
Поэтому я не сторонник ни «срочно покупаем», ни «ничего не делаем». Сейчас время считать:
- сколько стоит ожидание — аренда, рост цен, ставка по вкладу против переплаты;
- можно ли купить дешевле именно то же самое;
- что вы покупаете на самом деле — квартиру или ежемесячный платёж.
Сегодня всё чаще покупают именно платёж. Квартира за 9 млн с неудобным финансовым сценарием порой хуже квартиры за 10 млн с рассрочкой, льготной ставкой или возможностью быстро уменьшить тело долга.
Досрочное погашение: как сократить срок на годы
План досрочных платежей лучше продумать до сделки. Схема простая: в день списания основного платежа вносите ещё небольшую сумму и выбираете «уменьшить срок».
Пример расчёта: 4,9 млн ₽ на 20 лет под 18,7%. Дополнительные 5 000 ₽ каждый месяц сокращают срок примерно с 240 до 161 месяца — больше чем на 6,5 лет — и экономят около 5,4 млн ₽ процентов.
Как подготовиться к одобрению
Сделки чаще срываются не из-за квартиры, а из-за условий: банк снизил сумму, поменял ставку, всплыло ограничение. Поэтому мы идём от обратного — сначала одобрение, потом подбор.
- Проверьте кредитную историю и ПКР. Персональный кредитный рейтинг бесплатно смотрится в бюро кредитных историй, собственная проверка балл не портит.
- Не допускайте даже коротких просрочек. Пара дней задержки по карте попадает в БКИ и влияет на решение банка.
- Не рассылайте заявки во все банки сразу. Отказы снижают рейтинг. Лучше точечно подать туда, где ваш профиль проходит.
- Подготовьте подтверждение дохода. Часть банков работает с самозанятыми и ИП — важно показать стабильные обороты и остатки.
- Сравнивайте не только ставку. Требования к взносу, страхованию и заёмщику в банках разные. Иногда разница в сумме кредита в сто тысяч рублей переводит вас в другую ставку.
Зачем нужен ипотечный брокер в Нижнем Новгороде
Выбирать банк только потому, что там зарплатная карта, — дорогая привычка. Ипотечный брокер нашей команды Вероника сравнивает предложения нескольких банков под ваш профиль, подаёт заявки точечно и проверяет, проходит ли объект. Я в это время подбираю квартиру под одобренную сумму и считаю итоговую экономику сделки. В итоге вы видите не «самую низкую ставку», а самый выгодный вариант целиком.
Частые вопросы
Брать ипотеку сейчас или подождать снижения ставок? Зависит от вашего сценария. Если покупка нужна для жизни и платёж посильный, ожидание может обойтись дороже: цены способны вырасти быстрее, чем снизятся ставки. Мы сравниваем оба варианта в цифрах.
Какие условия семейной ипотеки в Нижнем Новгороде с 1 октября 2026 года? Ставка зависит от числа детей: 10% с одним ребёнком (до 6 млн ₽), 8% с двумя (до 8 млн ₽), 6% с тремя и ниже для многодетных (до 10 млн ₽). Хотя бы одному ребёнку должно быть меньше 7 лет. На строительство дома — 6%.
Можно ли взять семейную ипотеку на вторичку в Нижнем Новгороде? В самом Нижнем — нет: программа на вторичку действует только в городах из перечня ДОМ.РФ, это около двадцати городов области. Дом должен быть не старше 20 лет и не аварийный.
Можно ли использовать маткапитал как первоначальный взнос? Да. Маткапитал можно направить на первоначальный взнос, в том числе по семейной ипотеке, или на погашение уже оформленного кредита.
Зачем ипотечный брокер, если можно пойти в банк самому? Брокер знает требования разных банков и подаёт заявки туда, где вероятность одобрения выше. Так вы не копите отказы в кредитной истории и получаете лучшие условия под ваш доход и объект.
Бесплатный расчёт вашей ипотеки
Пришлите вашу ситуацию — сумму, взнос, состав семьи, есть ли квартира на продажу или маткапитал. Мы с Вероникой посчитаем платёж, переплату и варианты: скидка, семейная ипотека, субсидированная ставка или альтернативная сделка. Честно скажем, есть ли смысл покупать сейчас.
Напишите кодовое слово «РАСЧЁТ»:
- в Telegram: t.me/kostrovalena
- в MAX: написать в MAX
- или позвоните: +7 (904) 050-97-02
Расчёты на странице — примеры, а не оферта банка. Итоговые условия зависят от банка, заёмщика и объекта.